إذا كنت تستخدم حاسبة مالية عبر الإنترنت، فإن معدل الفائدة 6% الذي تراه ليس هو بالضرورة 6% الذي تحتاجه الحاسبة لتعمل بدقة. فهم الفرق بين العائد السنوي المئوي (APY) والسعر الاسمي أمر بالغ الأهمية للحصول على نتائج صحيحة.
هل تساءلت يومًا لماذا يمكن أن ينتج معدل فائدة بسيط قدره «6%» نتائج مختلفة في الحاسبات المالية؟ إليك القصة: نسبة «6%» التي تراها على موقع البنك أو إعلان (وهذا هو العائد السنوي المئوي، أو APY) ليست دائمًا هي «6%» التي تستخدمها حاسبتك لتنمية أموالك شهرًا بعد شهر. وبالنسبة لأولئك الذين يقومون ببناء هذه الأدوات، فإن فهم هذا التمييز أمر بالغ الأهمية لتجنب الأخطاء الخفية.
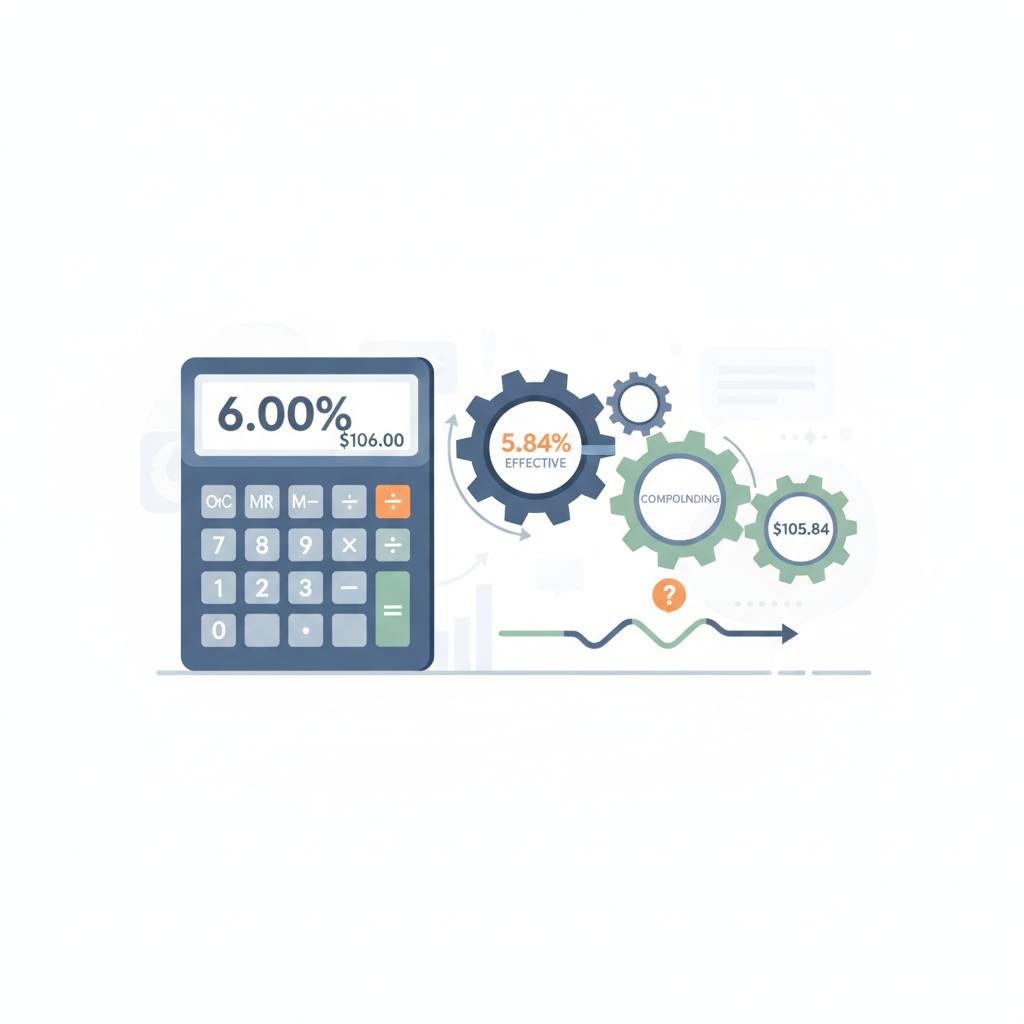
تُلزم البنوك في الولايات المتحدة بالإعلان عن العائد السنوي المئوي (APY). هذا هو المعدل الذي تكسبه فعليًا في السنة، بما في ذلك كل سحر الفائدة المركبة (عندما تبدأ فائدتك في كسب الفائدة). ولكن إليك المشكلة: لكي تحسب الحاسبة رصيدك بمرور الوقت، خاصة إذا كانت الفائدة مركبة شهريًا أو ربع سنويًا، فإنها غالبًا ما تحتاج إلى المعدل السنوي الاسمي. هذا المعدل الاسمي هو المعدل السنوي قبل تطبيق الفائدة المركبة.
لذا، عندما يرى المستخدم «6.00% APY» ويدخل «6» في حاسبتك، إذا افترضت حاسبتك أن هذا الرقم «6» هو المعدل الاسمي ثم قامت بتركيب الفائدة عليه، فلديك مشكلة. قد يؤدي هذا إلى «خطأ التركيب المزدوج»، حيث تنمو الأموال بشكل أسرع مما ينبغي لأن العائد السنوي المئوي (APY) يتضمن الفائدة المركبة، ثم تضيف حاسبتك المزيد من التركيب فوق ذلك. قد يبدو الفرق صغيرًا في البداية، ولكن على مدى سنوات عديدة، يمكن أن يصل إلى آلاف الدولارات. على سبيل المثال، معدل اسمي 6% بتركيب شهري يؤدي إلى عائد سنوي مئوي يبلغ حوالي 6.17%. على مدى 30 عامًا على 10,000 دولار، يمكن أن يعني هذا 0.17% الإضافية أكثر من 2,800 دولار!
ماذا يعني هذا بالنسبة لك؟ إذا كنت مستخدمًا، كن على دراية بما إذا كانت الحاسبة تحدد ما إذا كانت تطلب العائد السنوي المئوي (APY) أو المعدل الاسمي. وإذا كنت مطورًا يقوم ببناء هذه الحاسبات في JavaScript، فيجب أن يكون رمزك ذكيًا. ستحتاج على الأرجح إلى تحويل مدخلات المستخدم من العائد السنوي المئوي (APY) إلى المعدل الاسمي قبل إدخالها في صيغة حساب الرصيد المركب. ولحسن الحظ، توجد صيغ مباشرة لهذا التحويل.
وبالنسبة للمطورين الذين يشغلون بالهم بتردد التركيب المثالي: في حين أن الانتقال من التركيب السنوي إلى الشهري يحدث فرقًا كبيرًا في العائد السنوي المئوي والرصيد النهائي، فإن التبديل من التركيب الشهري إلى اليومي يكاد لا يحدث فرقًا يذكر. لذا، يمكنك الاسترخاء قليلاً بمعرفة أن استهداف الدقة الشهرية غالبًا ما يقربك جدًا من الحد الأقصى للأرباح الممكنة دون الإفراط في تعقيد الكود الخاص بك. المفتاح هو التعامل بشكل صحيح مع تحويل العائد السنوي المئوي (APY) إلى المعدل الاسمي لضمان أن أدواتك المالية دقيقة وموثوقة.